Domain coaching-events.de kaufen?
Wir ziehen mit dem Projekt
coaching-events.de um.
Sind Sie am Kauf der Domain
coaching-events.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain coaching-events.de kaufen?
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Volleyball - Training und CoachingVolleyball - Training und Coaching , In enger Zusammenarbeit mit zahlreichen deutschen Spitzenvolleyballtrainern und weiteren Fachleuten hat Hauptautor und Herausgeber Dr. Jimmy Czimek einen Leitfaden entwickelt, der die Trainingsgrundlage für sämtliche Jugend- und Juniorenspielklassen von U12 bis U23 im Volleyball und Beachvolleyball bildet. Das umfangreiche Konzept deckt neben dem Technik-, Taktik- und Athletiktraining auch die Trainingsplanung und -dokumentation, das Coaching, die Spielbeobachtung sowie das psychologische Training und den Ernährungsbereich ab. Im Sinne der kombinierten Ausbildung verbindet es dabei die gleichzeitige Entwicklung des Athleten in den beiden Sportarten Volleyball und Beachvolleyball. ¿ Ausbildungswerk für die C-/B- und A-Trainerausbildung ¿ Verdeutlichen der Spielstruktur des Volleyball und Beachvolleyballspiels mit Zahlen aus dem nationalen und internationalen Spitzenbereich ¿ Veranschaulichung zahlreicher Spieltechniken durch Bildreihen mit über 1.600 Fotos ¿ Visualisierung der Spielsysteme sowie der Taktiken in Annahme, Block- und Feldverteidigung und Angriffssicherung in über 1.000 Abbildungen ¿ Erstmalige Darstellung sämtlicher Spielsysteme im Kleinfeldspiel 2 vs. 2 (U12), 3 vs. 3 (U13) und 4 vs. 4 (U14) ¿ Veranschaulichung der gängigsten Spielsysteme im Großfeldspiel 6 vs. 6 (U16 bis Erwachsenenbereich) ¿ Ausführliche Besprechung der Individualtaktik sämtlicher Spielelemente ¿ Praxisnahes Aufzeigen der athletischen Ausbildung von Volleyballspielern ¿ Darstellung der Basistaktiken im Beachvolleyball ¿ Aufzeigen der Synergieeffekte zwischen Volleyball und Beachvolleyball ¿ Praxisnahe Erläuterung der Talentsichtung , Zündkabel & Zündspulenstecker > Zünd- & Glühanlagen , Auflage: 3. Auflage, Erscheinungsjahr: 20250519, Redaktion: Czimek, Jimmy~Deutscher Volleyball-Verband, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 640, Themenüberschrift: SPORTS & RECREATION / Volleyball, Keyword: Buch für Volleyballtrainer; Volleyball Coaching; Volleyball Training; Volleyball Training & Coaching; Volleyball Trainingsbuch; Volleyballtechniken; Volleyballtraining Kinder; Volleyballtraining Übungen; Übungen für Volleyballtrainer, Fachschema: Sport / Kindersachbuch, Jugendsachbuch~Volleyball - Beach-Volleyball, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 44, Gewicht: 2454, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
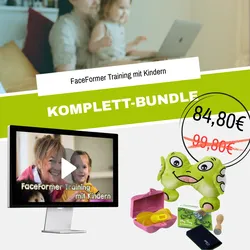
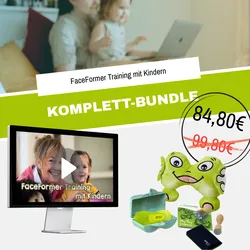
FaceFormer Kinder Set + Faceformer-Training für Kinder: Webinar-Aufzeichnung mit praktischen Übungsmodulen - RosaFaceFormer® Kinder - Komplett-Bundle: Online-Kurs & Trainingsgerät für Kinder Das ultimative Paket für ein erfolgreiches FaceFormer-Training mit Kindern für Kinder von 2-10 Jahre! Dieses exklusive Bundle vereint den umfassenden Online-Kurs für FaceFormer-Training mit dem für Kinder von 2 bis 10 Jahren empfohlenen FaceFormer® ZERO Set. So haben Sie alles für die Theorie und Praxis in einem Paket. Lieferumfang: 1. FaceFormer-Training Online-Kurs (digitaler Zugang): Komplette Webinar-Aufzeichnung mit praktischen Übungsmodulen 2 Spezialvideos zu Motivation und korrekter Durchführung bei Kindern Sofortiger und unbegrenzter Online-Zugriff auf alle Kursinhalte Digitale Begleitmaterialien zum Download 2. FaceFormer® ZERO Kinder Set: 1 FaceFormer® ZERO in Gelb (speziell für Kinder bis 10 Jahre) 1 hygienische Aufbewahrungsbox 1 flauschige "My Facy" Aufbewahrungstasche 1 My Facy Erfolgsbuch (12 x 12 cm) 1 My Facy Holzstempel (Ø 25 mm) und Stempelkissen (grün) 1 Übungskalender und detaillierte Anleitung Die perfekte Kombination: Mit diesem Bundle erhalten Sie sowohl das Expertenwissen in Form eines flexibel abrufbaren Online-Kurses als auch alle notwendigen physischen Materialien für die tägliche Anwendung. Der digitale Kurs ist jederzeit und überall verfügbar, während das ZERO Kinder Set mit seinem kindgerechten Design für Trainingsfreude im Alltag sorgt. Ideal für Eltern, Therapeuten und pädagogische Fachkräfte, die myofunktionellen Störungen bei Kindern wirksam und spielerisch begegnen möchten. Investieren Sie in dieses Komplett-Paket: Sofortiger Online-Kurszugang plus alle Trainingsmaterialien!84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Volleyball - Training und CoachingVolleyball - Training und Coaching , In enger Zusammenarbeit mit zahlreichen deutschen Spitzenvolleyballtrainern und weiteren Fachleuten hat Hauptautor und Herausgeber Dr. Jimmy Czimek einen Leitfaden entwickelt, der die Trainingsgrundlage für sämtliche Jugend- und Juniorenspielklassen von U12 bis U23 im Volleyball und Beachvolleyball bildet. Das umfangreiche Konzept deckt neben dem Technik-, Taktik- und Athletiktraining auch die Trainingsplanung und -dokumentation, das Coaching, die Spielbeobachtung sowie das psychologische Training und den Ernährungsbereich ab. Im Sinne der kombinierten Ausbildung verbindet es dabei die gleichzeitige Entwicklung des Athleten in den beiden Sportarten Volleyball und Beachvolleyball. ¿ Ausbildungswerk für die C-/B- und A-Trainerausbildung ¿ Verdeutlichen der Spielstruktur des Volleyball und Beachvolleyballspiels mit Zahlen aus dem nationalen und internationalen Spitzenbereich ¿ Veranschaulichung zahlreicher Spieltechniken durch Bildreihen mit über 1.600 Fotos ¿ Visualisierung der Spielsysteme sowie der Taktiken in Annahme, Block- und Feldverteidigung und Angriffssicherung in über 1.000 Abbildungen ¿ Erstmalige Darstellung sämtlicher Spielsysteme im Kleinfeldspiel 2 vs. 2 (U12), 3 vs. 3 (U13) und 4 vs. 4 (U14) ¿ Veranschaulichung der gängigsten Spielsysteme im Großfeldspiel 6 vs. 6 (U16 bis Erwachsenenbereich) ¿ Ausführliche Besprechung der Individualtaktik sämtlicher Spielelemente ¿ Praxisnahes Aufzeigen der athletischen Ausbildung von Volleyballspielern ¿ Darstellung der Basistaktiken im Beachvolleyball ¿ Aufzeigen der Synergieeffekte zwischen Volleyball und Beachvolleyball ¿ Praxisnahe Erläuterung der Talentsichtung , Zündkabel & Zündspulenstecker > Zünd- & Glühanlagen , Auflage: 3. Auflage, Erscheinungsjahr: 20250519, Redaktion: Czimek, Jimmy~Deutscher Volleyball-Verband, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 640, Themenüberschrift: SPORTS & RECREATION / Volleyball, Keyword: Buch für Volleyballtrainer; Volleyball Coaching; Volleyball Training; Volleyball Training & Coaching; Volleyball Trainingsbuch; Volleyballtechniken; Volleyballtraining Kinder; Volleyballtraining Übungen; Übungen für Volleyballtrainer, Fachschema: Sport / Kindersachbuch, Jugendsachbuch~Volleyball - Beach-Volleyball, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 44, Gewicht: 2454, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Will, Hermann: Mini-Handbuch Training und SeminarMini-Handbuch Training und Seminar , Viele Trainings, Seminare, Schulungen und Kurse verlaufen in gewohnten Bahnen. Wirklich eindrücklich, 'merk-würdig' und nachhaltig sind sie selten. Da lohnt es sich, die blinden Flecken der eigenen Planung aufzuspüren, attraktivere Designs zu suchen und neue Methoden und Medien einzusetzen. Erprobte und schräge Ideen dazu finden Sie kurz und knapp in diesem Mini-Handbuch. Ob Einstieg, Dramaturgie oder Schluss: Hermann Will liefert für jede Situation das passende Rüstzeug - mit Anleihen aus der Event-, Workshop- und Präsentationskultur. , Kennzeichenleuchten > Lichter & Leuchten , Erscheinungsjahr: 20160930, Produktform: Kartoniert, Titel der Reihe: Beltz Handbuch##~Mini-Handbücher (Beltz)##, Autoren: Will, Hermann, Seitenzahl/Blattzahl: 175, Abbildungen: 30 Schwarz-Weiß- Abbildungen, 10 Schwarz-Weiß- Tabellen, Keyword: Lerntyp; Lernziel; Schulung; Seminar; Trainingsformat; Trainingsmethode; Trainingsplanung; Trainingswissen, Fachschema: Lernen / Lernmethoden, Lerntechniken~Training~Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung, Fachkategorie: Lerntechniken, Thema: Verstehen, Warengruppe: HC/Erwachsenenbildung, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH & Co. KG, Länge: 208, Breite: 134, Höhe: 17, Gewicht: 239, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139954524,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FaceFormer Kinder Set + Faceformer-Training für Kinder: Webinar-Aufzeichnung mit praktischen Übungsmodulen - TürkisFaceFormer® Kinder - Komplett-Bundle: Online-Kurs & Trainingsgerät für Kinder Das ultimative Paket für ein erfolgreiches FaceFormer-Training mit Kindern für Kinder von 2-10 Jahre! Dieses exklusive Bundle vereint den umfassenden Online-Kurs für FaceFormer-Training mit dem für Kinder von 2 bis 10 Jahren empfohlenen FaceFormer® ZERO Set. So haben Sie alles für die Theorie und Praxis in einem Paket. Lieferumfang: 1. FaceFormer-Training Online-Kurs (digitaler Zugang): Komplette Webinar-Aufzeichnung mit praktischen Übungsmodulen 2 Spezialvideos zu Motivation und korrekter Durchführung bei Kindern Sofortiger und unbegrenzter Online-Zugriff auf alle Kursinhalte Digitale Begleitmaterialien zum Download 2. FaceFormer® ZERO Kinder Set: 1 FaceFormer® ZERO in Gelb (speziell für Kinder bis 10 Jahre) 1 hygienische Aufbewahrungsbox 1 flauschige "My Facy" Aufbewahrungstasche 1 My Facy Erfolgsbuch (12 x 12 cm) 1 My Facy Holzstempel (Ø 25 mm) und Stempelkissen (grün) 1 Übungskalender und detaillierte Anleitung Die perfekte Kombination: Mit diesem Bundle erhalten Sie sowohl das Expertenwissen in Form eines flexibel abrufbaren Online-Kurses als auch alle notwendigen physischen Materialien für die tägliche Anwendung. Der digitale Kurs ist jederzeit und überall verfügbar, während das ZERO Kinder Set mit seinem kindgerechten Design für Trainingsfreude im Alltag sorgt. Ideal für Eltern, Therapeuten und pädagogische Fachkräfte, die myofunktionellen Störungen bei Kindern wirksam und spielerisch begegnen möchten. Investieren Sie in dieses Komplett-Paket: Sofortiger Online-Kurszugang plus alle Trainingsmaterialien!84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.